Entre les grues du port, la houle et la route, vos biens font un long voyage. L’assurance FAP Sauf (« Franc d’Avaries Particulières, sauf… ») est la garantie classique du transport maritime : elle vous indemnise si un événement majeur, listé dans la police, se produit pendant le transport. Mais elle ne couvre pas tout.
La FAP Sauf, comment ça marche ?
Les événements garantis
En dehors de la liste des événements garantis, pas d’indemnisation : c’est ce qui distingue la FAP Sauf d’une formule « tous risques ».
- Naufrage, chavirement ou échouement du navire
- Abordage ou heurt du navire contre un obstacle
- Chute du colis ou du conteneur pendant l’embarquement, le transbordement ou le débarquement
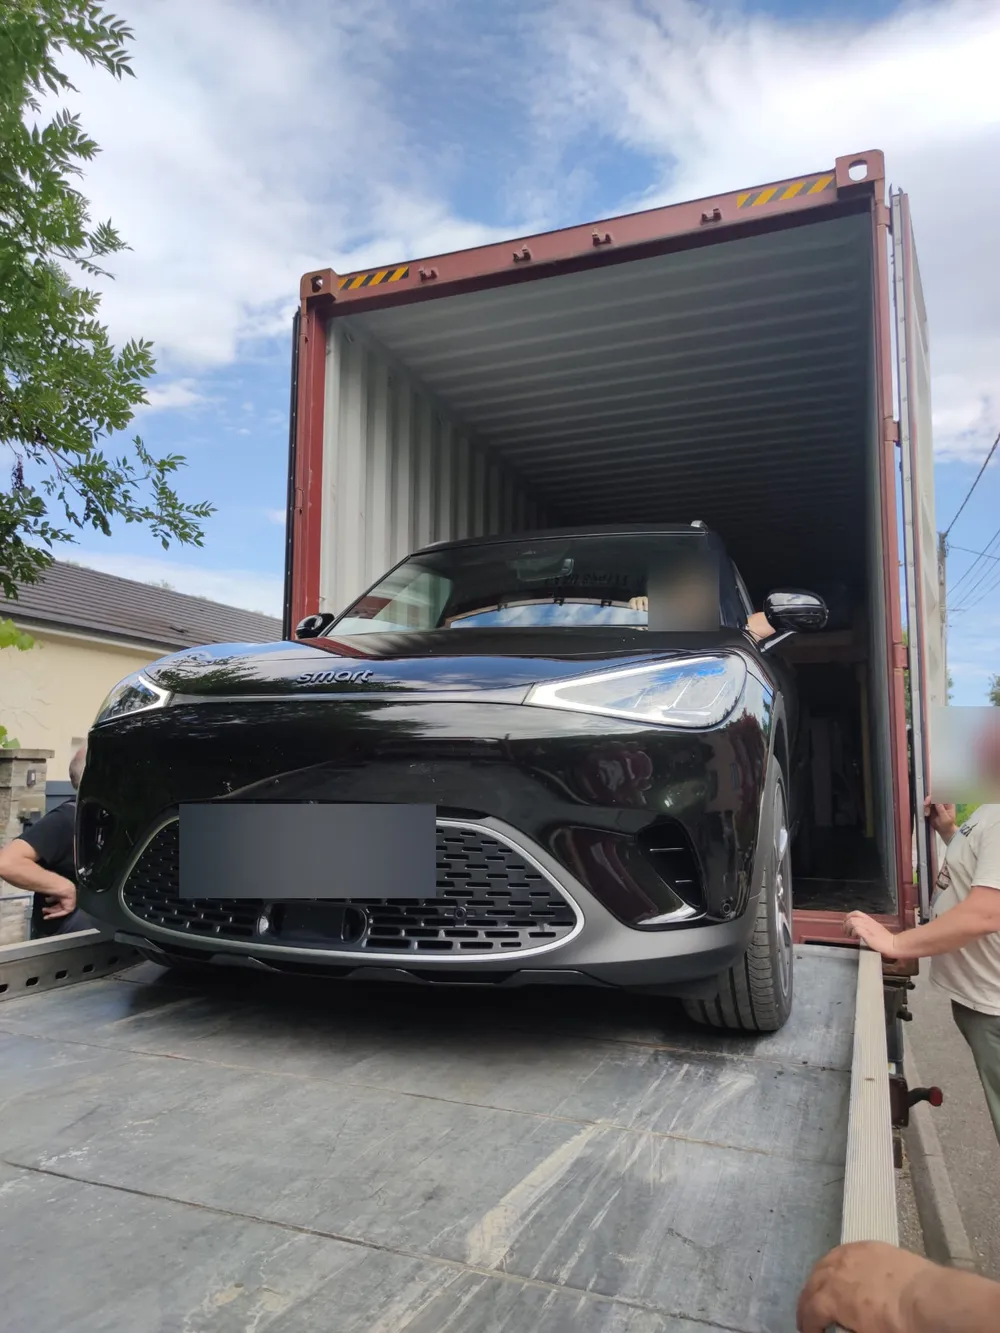
- Accident du camion pendant l’acheminement routier : renversement, chute, heurt
- Incendie ou explosion
- Cyclone caractérisé, inondation, tremblement de terre, foudre
Du départ jusqu’à la livraison
La garantie s’applique « de magasin à magasin » : du chargement au point de départ jusqu’à la livraison chez le destinataire, trajets routiers compris. Elle s’arrête au plus tard 60 jours après le déchargement du dernier navire : ne laissez donc pas vos biens attendre trop longtemps à destination.
Combien coûte l’assurance FAP Sauf ?
La prime est un pourcentage de la valeur que vous déclarez, avec une prime minimum. Le taux, le minimum et la franchise en vigueur s’affichent dans notre devis en ligne, à l’étape des options ; à défaut, votre conseiller vous les indique.
Comment fonctionne la franchise
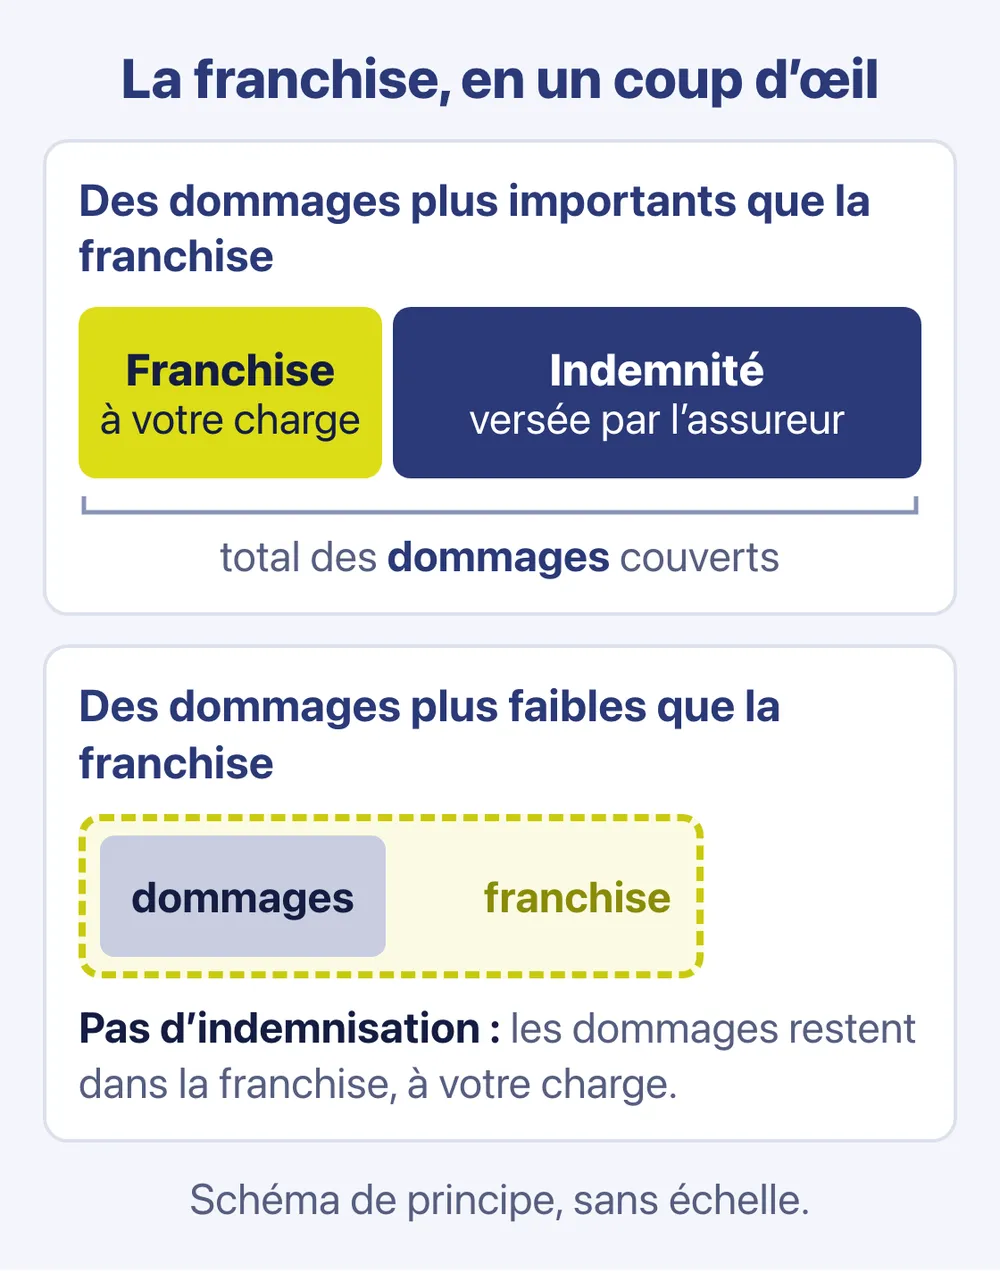
En cas de sinistre, une franchise (un montant fixe) reste à votre charge : l’assureur vous verse les dommages indemnisables, moins la franchise. Si les dégâts ne dépassent pas ce montant, vous n’êtes pas indemnisé.
Ce que la FAP Sauf ne couvre pas
- Les rayures et éraflures constatées à l’arrivée sans événement majeur
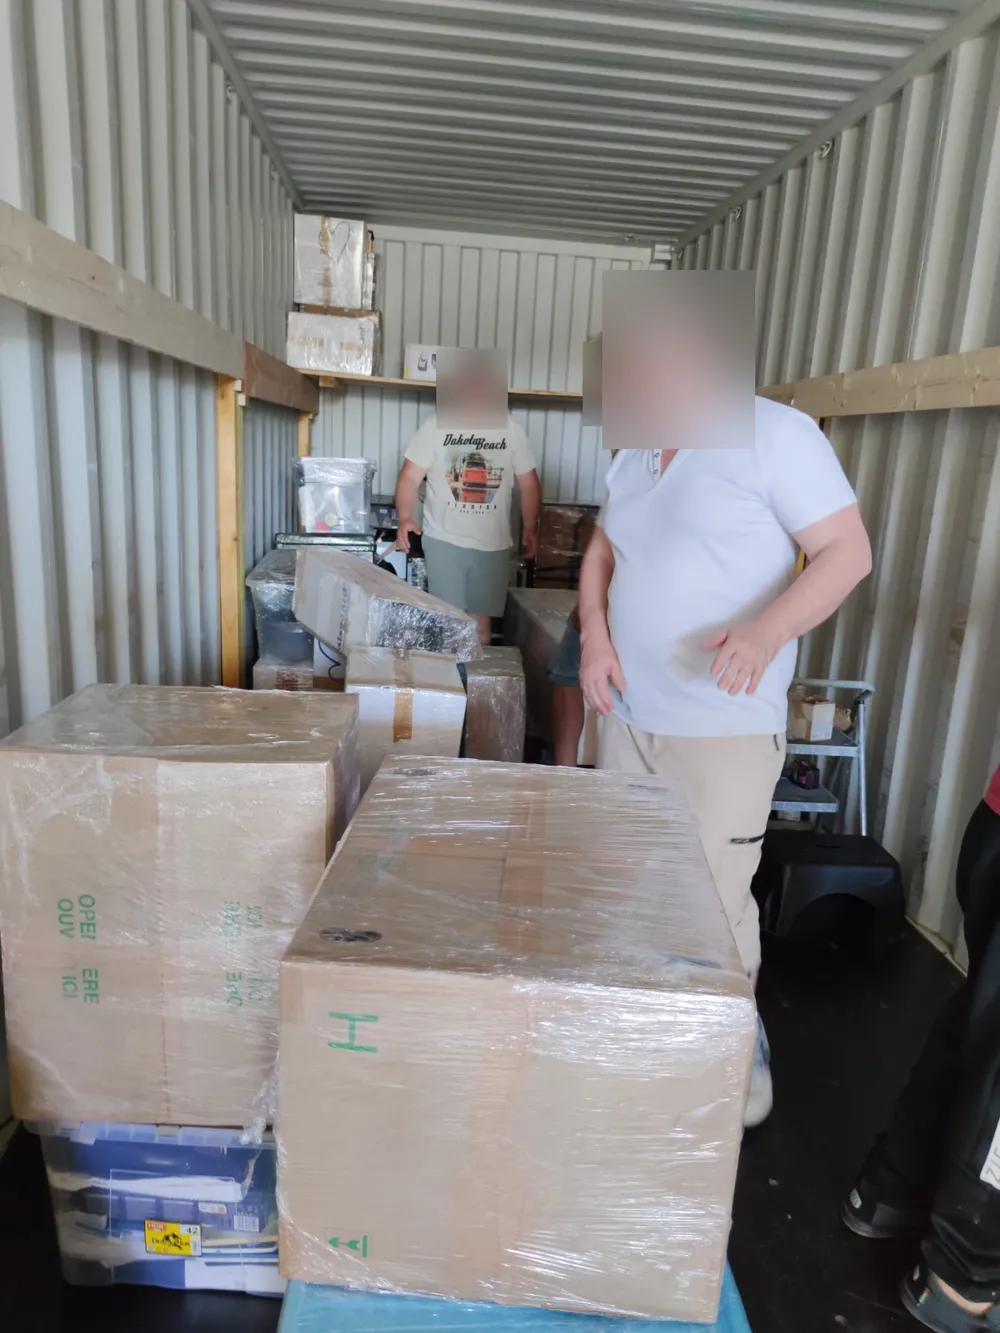
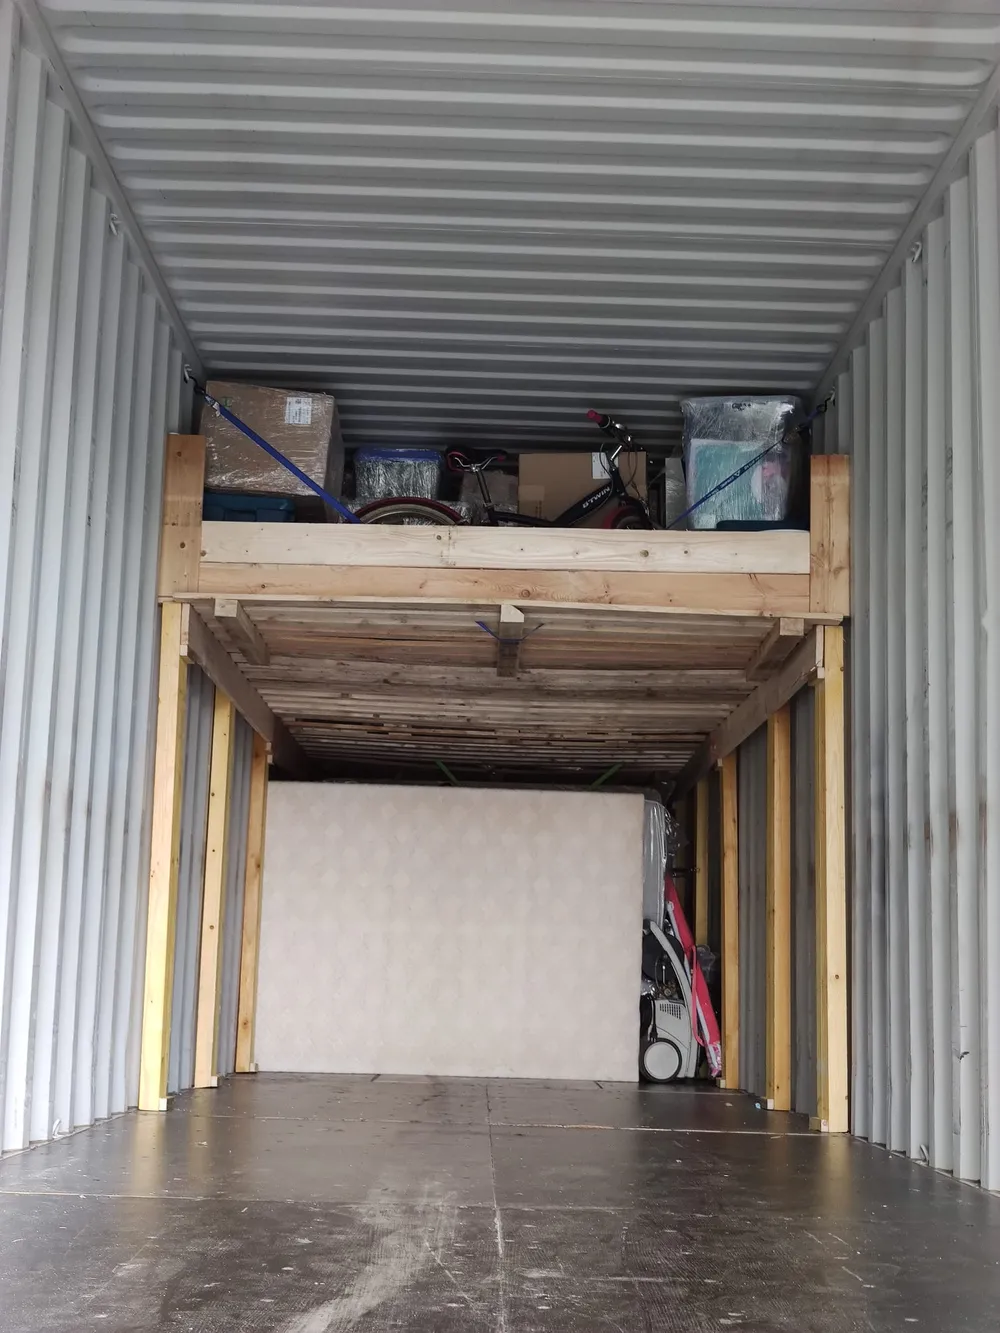
- Un emballage, un calage ou un arrimage insuffisant réalisé par vos soins
- Le « vice propre » du bien, les parasites, ainsi que les effets de la température pendant la traversée
- Le simple retard du navire, sans dommage matériel
- Les grèves, émeutes, actes de guerre et la piraterie
Si vous emballez, calez et arrimez vous-même, la qualité de ce travail conditionne donc votre indemnisation.
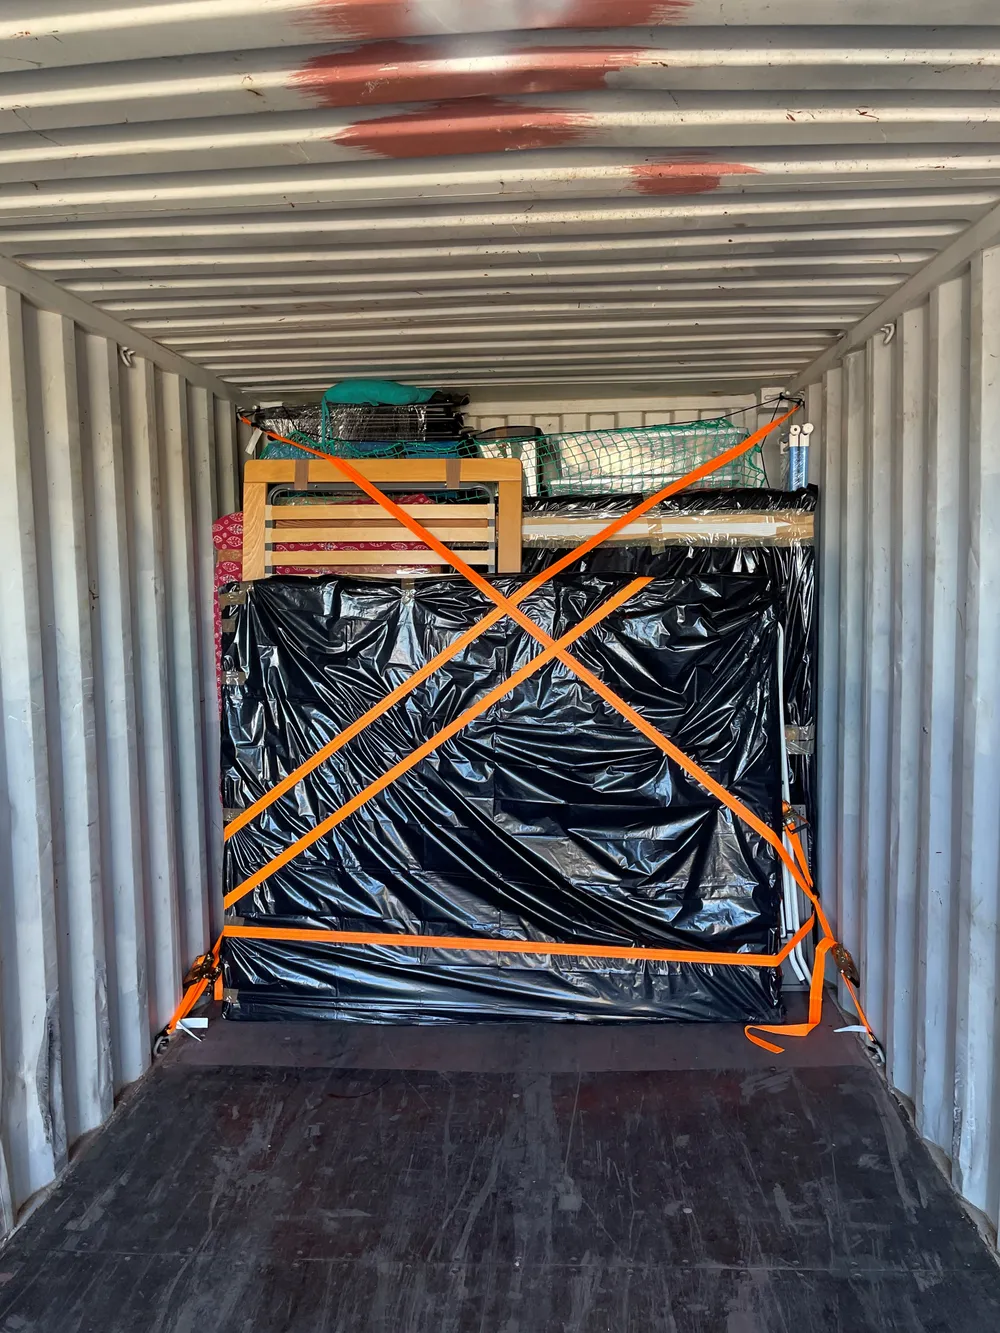
À lire aussi : bien arrimer ses effets et son véhicule dans le conteneur.
Déclarez la juste valeur de vos biens
La valeur que vous déclarez fixe le prix de l’assurance et sert de base à votre indemnisation : si vous la sous-estimez pour payer moins cher, vous serez moins bien indemnisé en cas de sinistre. Elle doit pouvoir être justifiée : gardez vos factures d’achat, surtout pour les biens de valeur. Pour les biens manufacturés, l’indemnisation en valeur de remplacement suppose en plus de prouver le rachat, factures à l’appui. Et un bien absent de votre inventaire ne peut pas être indemnisé.
En cas d’« avarie commune » (par exemple, des marchandises sacrifiées pour sauver le navire), tous les clients du navire peuvent devoir participer aux frais, même si leurs biens sont intacts. L’assurance FAP Sauf paie cette participation à votre place.
Ce qu’il faut faire à la livraison
Émettez des réserves écrites immédiatement
Examinez vos biens avant de signer. Carton écrasé, meuble abîmé, élément manquant : notez tout, précisément, sur le document de livraison, et photographiez les dégâts. Ces réserves écrites préservent vos recours contre le transporteur : la police d’assurance les exige pour vous indemniser. Vous videz vous-même votre conteneur ? Au moindre dommage, arrêtez le déchargement, prenez des photos et prévenez IFTL avant de continuer.
3 jours pour demander l’expertise
Pour un dommage lié à un événement garanti, l’expertise doit être demandée au commissaire d’avaries dans les 3 jours suivant la fin de la couverture, jours fériés non compris, sous peine de perdre votre droit à indemnité. Prévenez IFTL sans attendre : la « marche à suivre en cas de sinistre » de votre liasse documentaire détaille chaque étape.
L’indemnité est ensuite payable au plus tard 30 jours après la remise du dossier complet à l’assureur ; vous disposez de 2 ans pour agir au titre de la police.
À lire aussi : les photos à prendre le jour du chargement et l’inventaire valorisé de la liasse documentaire.
Estimez votre transport assuré en 2 minutes
Notre devis en ligne chiffre votre transport avec l’option assurance FAP Sauf, calculée sur la valeur déclarée. Une question ? Appelez un conseiller au 01 87 66 26 24.
Commissionnaire de transport depuis 2020, IFTL expédie véhicules et déménagements vers La Réunion, la Guadeloupe, la Martinique et la Guyane, avec des départs chaque semaine en groupage. Ces guides sont rédigés à partir de nos chargements réels.